Les portefeuilles fintech sous le feu des projecteurs : contrôle révolutionnaire ou complaisance financière ?
Au cours de la dernière décennie, Fintech Les portefeuilles sont passés d’un statut de produit de niche à celui d’articles indispensables au quotidien. Des millions de personnes dans le monde entier s’appuient désormais sur des portefeuilles numériques pour envoyer de l’argent, partager les factures, économiser automatiquement et suivre leurs dépenses en temps réel. Cette transformation n’est pas une évolution douce. C’est un véritable défi pour les paradigmes bancaires traditionnels, qui permettent à la fois d’offrir des avantages sans précédent aux consommateurs tout en mettant en évidence des risques que les régulateurs et les utilisateurs commencent seulement à comprendre. La technologie financière a apporté une commodité sans précédent et une surveillance en temps réel, mais à quel prix ? Les utilisateurs gagnent‑ils une véritable maîtrise financière ou renoncent‑ils à leur autonomie aux services d’algorithmes et de interfaces élégantes ? Cet article examine Fintech Les portefeuilles sont abordés à travers un angle provocateur, afin d’interroger leur capacité à offrir un contrôle, une commodité ou, finalement, à susciter une complaisance dans la gestion des finances personnelles.
Portefeuilles FinTech : le nouveau visage de la finance personnelle
Comment la fintech a bouleversé le secteur bancaire traditionnel
Au cours des quinze dernières années, Fintech Elle a systématiquement éliminé les barrières bancaires : frais élevés, délais de transfert longs, structures d’ouverture de compte rigides et politiques opaque. Les start-ups et les portefeuilles numériques ont fait appel à l’infrastructure cloud et à une conception mobile pour offrir des services financiers intuitifs et sans tracas, allant des transferts peer‑to‑peer aux paiements instantanés des commerçants. Cette évolution a poussé les banques traditionnelles à réorganiser leurs opérations ou à risquer leur obsolescence. Harvard Business Review L’analyse des risques impliqués dans la technologie financière met en évidence à la fois les innovations et les défis auxquels sont confrontés les consommateurs en raison de ces perturbations numériques.(hks.harvard.edu)
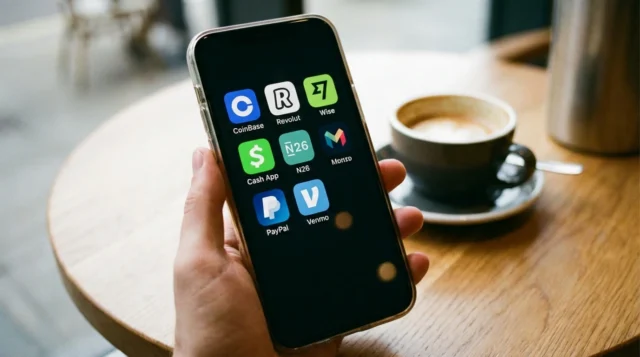
Pourquoi les consommateurs se tournent vers la fintech pour leurs transactions quotidiennes
Les utilisateurs tolèrent et adoptent les portefeuilles Fin Tech ! L’attrait est viscéral : des transferts instantanés, des paiements sans frictions et une visibilité constante sur les soldes et l’activité. Selon les définitions d’un Portefeuille numérique comme celles trouvées sur Wikipedia, Avec ces outils, il est possible de relier des comptes bancaires, de stocker des informations d’identification et de réaliser des paiements par communication de proximité, tout en étant plus intuitifs que les tableaux de bord bancaires traditionnels. (Wikipedia)
Principales raisons pour lesquelles les consommateurs préfèrent les portefeuilles Fin Tech :
- Une satisfaction immédiate Grâce à des mises à jour de solde en temps réel et à des paiements instantanés
- Des expériences sans faille ce qui élimine les files d'attente, les paiements en espèces et les rapprochements manuels
- Des analyses personnalisées qui contribuent à prendre des décisions quotidiennes
- Moins de friction par rapport à la banque traditionnelle grâce à une conception entièrement orientée sur le mobile
La technologie financière héritée avait du mal à gérer les circuits de rétroaction en temps réel ; les portefeuilles modernes prospèrent car les consommateurs exigent vitesse et clarté. Pour les transactions quotidiennes, ce n’est pas seulement une commodité, mais aussi une dépendance. Cependant, cette commodité peut masquer des problèmes plus profonds liés à l’attention, à la propriété des données et à l’alphabétisation financière.
Fintech et IA : des budgets plus intelligents ou des outils de surveillance ?
Finance personnelle alimentée par l’IA : l’automatisation rencontre l’intelligence
Le mariage de Fintech et IA C’est l’un des développements les plus importants dans le domaine de la finance personnelle. L’apprentissage automatique catégorise les dépenses, prévoit les dépenses futures et recommande des budgets adaptés au style de vie de chaque personne. Grâce à des analyses comportementales, l’IA peut inciter les utilisateurs à atteindre leurs objectifs de réduction des dépenses ou alerter sur des activités inhabituelles. McKinsey & Company des rapports sur la manière dont les fintechs remanient l’écosystème financier, notamment grâce à des capacités et des avancées qui vont bien au-delà des services traditionnels.McKinsey & Company)
Smart Budget Assistant vs suivi manuel
Le risque d’excessive confiance : les utilisateurs perdent-ils leur capacité à gérer leurs finances ?
Mais tout ce qui brille n’est pas de l’or. Alors que les algorithmes automatisent les catégories, assignent des étiquettes et proposent des suggestions, certains utilisateurs renoncent à tout contrôle cognitif. Une dépendance excessive à l’IA pourrait affaiblir des compétences financières fondamentales telles que la budgétisation, la réconciliation manuelle et la planification intentionnelle. De plus, Forum économique mondial Les whitepapers sur l’IA dans les services financiers soulignent que si l’IA permet une personnalisation approfondie, elle soulève également de sérieuses questions quant à la transparence et à la responsabilité dans le processus de prise de décision automatisée.reports.weforum.org)
Financial Technology Partners : Facilitateurs ou gardiens de la sécurité ?
L'écosystème des partenaires en technologie financière
Les portefeuilles modernes de Fin Tech ne fonctionnent pas isolément. Ils dépendent d’un réseau complexe de partenaires technologiques financiers tels que les APIs, les processeurs, les vérificateurs d’identité, les couches de sécurité et les agrégateurs de données. La finance ouverte (le système plus large permettant l’échange de données entre les banques et les tiers) est une partie essentielle de cet écosystème et permet d’élargir le choix des consommateurs, mais aussi d’introduire de nouveaux vecteurs de risque. (Wikipedia)
Dilemma de la dépendance : Qui possède réellement les données financières ?
Cependant, la dépendance soulève des questions fondamentales : Qui possède vos données financières une fois que celles-ci circulent par le biais de plusieurs partenaires ? Les agrégateurs affirment que c’est une nécessité opérationnelle, mais la réalité est que les utilisateurs renoncent souvent au contrôle sur le lieu et la manière dont leurs informations circulent. La transparence n’est pas cohérente, et certains partenaires réutilisent ces données pour des analyses ou des fins de monétisation. Forum économique mondial L’analyse de l’IA dans les services financiers examine le fossé entre la prolifération technologique et les cadres de gouvernance, soulignant comment les structures réglementaires ne parviennent pas à suivre l’évolution des flux de données des consommateurs.reports.weforum.org)
Confort vs contrôle : qui remporte le jeu de la monnaie électronique Fin Tech ?
Utilisateurs dans le contrôle : notifications en temps réel, limites de dépenses, objectifs
Les partisans affirment que les portefeuilles Fin Tech renvoient le contrôle aux consommateurs :
- Les alertes en temps réel tiennent les utilisateurs informés immédiatement
- Les plafonds de dépenses personnalisés favorisent des habitudes de consommation plus saines
- Des outils d’épargne orientés vers les objectifs permettent une planification financière structurée
- Les freezes instantanés et les verrouillages des transactions permettent une réponse rapide
Ces fonctionnalités transforment les comptes passifs en véritables centres de commandement financier. En théorie, cette prise de contrôle incite les utilisateurs à adopter des habitudes plus saines et à renforcer leur confiance en soi financière.
Un confort orchestré : les portefeuilles sont-ils conçus pour des dépenses habituelles ?
Mais la commodité peut être orchestrée. De nombreux portefeuilles utilisent une conception convaincante, des incitations comportementales qui encouragent une utilisation fréquente, des achats automatiques et un processus de paiement sans effort. Payez à l'aide d'un simple tapotement Le bouton est simple ; un simple mouvement de doigt qui prévaut automatiquement les frais récurrents avec un minimum de friction est encore plus simple.
Comparaison des fonctionnalités : fonctionnalités de portefeuille orientées contrôle vs fonctionnalités orientées commodité
| Fonctionnalité orientée contrôle | Une fonctionnalité orientée vers le confort |
| Coups de pouce personnalisés | Paiements récurrents en un seul clic |
| Planification manuelle des budgets | Auto‑catégorisation |
| Mode d’épargne basé sur les objectifs | Boutons de paiement instantanés |
| Alertes concernant des activités suspectes | Offres proposées par les commerçants |
Intégration financière ou fracture numérique ?
Le Fin Tech élargit l’accès aux personnes défavorisées
L’un des arguments les plus convaincants en faveur de la FinTech est l’inclusion financière. Les portefeuilles contournent l’infrastructure physique, offrant des services dans des régions où les banques sont rares. Les outils de microfinance, le scoring automatisé des crédits et les dépôts mobiles ont ouvert des opportunités à des personnes auparavant exclues des systèmes formels. Des rapports Deloitte, y compris les collaborations avec Forum économique mondial, souligne comment l’IA et la Fintech peuvent permettre d’accéder à des services financiers, notamment dans les marchés défavorisés. (Deloitte)
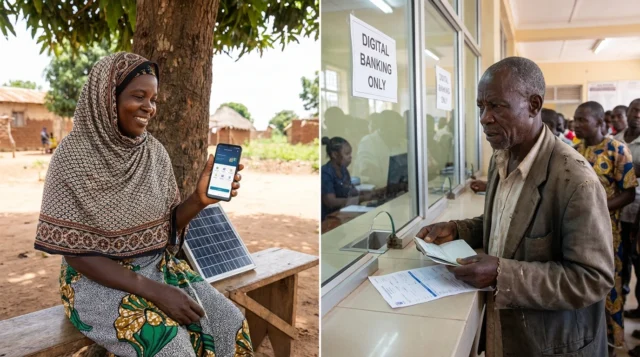
Mais que faire des personnes n’ayant pas accès aux services bancaires sans une bonne maîtrise de la technologie numérique ?
L’inclusion n’est toutefois pas universelle. L’alphabétisation numérique reste un obstacle considérable. Les personnes n’ayant pas de compte bancaire se retrouvent souvent dans le même groupe que ceux qui n’ont pas accès à l’Internet : les personnes âgées, les communautés à faible revenu et ceux qui n’ont pas accès à un accès stable à Internet. Pour ces groupes, les portefeuilles Fin Tech peuvent devenir des symboles d’exclusion plutôt que de démocratisation de la finance. Sans une éducation ciblée et des supports d’accès, les innovations destinées à démocratiser le financement peuvent même accentuer l’écart entre les personnes capables d’utiliser les technologies numériques et celles qui n’en ont pas.
Réglementation vs Innovation : qui doit déterminer le rythme de l’innovation dans le secteur des Fin Tech ?
La nécessité de la flexibilité des fintech pour innover
Pour maintenir la dynamique, les portefeuilles Fin Tech nécessitent un espace de manœuvre pour l’expérimentation. Des cycles de développement agiles, des API ouvertes et des tests iteratifs favorisent l’innovation. Une réglementation excessive peut freiner les avancées créatives et retarder la mise en œuvre d’améliorations visant à renforcer la sécurité et l’expérience utilisateur. La réflexion éclairée des acteurs du secteur technologique souligne comment les clusters d’innovation prospèrent lorsque la politique favorise une expérimentation contrôlée plutôt que des barrières réglementaires rigides.
Innovation vs réglementation : l'écosystème
Contre-réaction réglementaire : Barrières de sécurité ou menottes ?
Inversement, une surveillance laxiste peut perturber les marchés et exposer les utilisateurs à un risque systémique. Les fournisseurs de portefeuilles opèrent à proximité de rails financiers sensibles : paiements, épargne et crédit. Lorsque l’innovation dépasse la réglementation, des lacunes de protection des consommateurs apparaissent. La fraude, les transactions non autorisées et les structures de frais opaques ont suscité des appels à une conformité plus stricte. Les gouvernements s’efforcent de concilier l’innovation avec la responsabilité, un débat qui oppose le dynamisme économique aux garanties pour les consommateurs.
Fintech : un moyen d’autonomisation ou un moteur de complaisance ?
Après avoir examiné le paysage, une conclusion est incontestable : Fintech Les portefeuilles ne sont ni des outils purement libérateurs ni des simples commodités. Ils sont des outils puissants capables d’améliorer le contrôle, d’élargir l’accès et de personnaliser la vie financière, mais uniquement si ils sont déployés et adoptés consciemment. L’IA enrichit les capacités mais introduit une automatisation qui peut altérer l’acuité financière. Les partenaires en technologie financière accélèrent l’innovation mais compliquent la propriété des données. La commodité est attrayante mais peut évoluer en complaisance habituelle sans une implication critique. L’avenir appartient aux utilisateurs et aux décideurs qui exigent la transparence, priorisent l’alphabétisation numérique et utilisent les portefeuilles Fin Tech comme des outils de maîtrise plutôt que comme un état de passivité. Avec une gouvernance réfléchie et une utilisation ciblée, la Fin Tech peut réaliser son potentiel : non seulement en termes de commodité, mais aussi en termes d’autonomisation réelle.
Références
- Comment la fintech bouleverse le secteur bancaire traditionnel — Harvard Business Review
- Les fintechs : un nouveau paradigme de croissance — McKinsey
- L’IA transforme l’écosystème financier — Deloitte
- Intelligenze artificielle dans les services financiers 2025 — Forum économique mondial
- Qu’est-ce qu’un portefeuille numérique ? — Wikipédia
- Vue d'ensemble de Open Finance — Wikipédia
- Fintech alimenté par l’IA : de l’expert-conseil aux algorithmes – H-in-Q